
L'ingénierie avant la distribution
Nous produisons d'abord une analyse écrite. Le choix d'un support, d'un contrat ou d'un financement n'intervient qu'après, comme conséquence d'une stratégie, jamais comme point de départ.
Le cabinet
Octontis & Associés accompagne dirigeants, professions libérales et particuliers à situation complexe en région PACA : Aix-en-Provence, Marseille, Avignon, Carpentras, Marignane.
Positionnement
Nous produisons d'abord une analyse écrite. Le choix d'un support, d'un contrat ou d'un financement n'intervient qu'après, comme conséquence d'une stratégie, jamais comme point de départ.
Le cabinet n'appartient à aucun groupe bancaire ou assurantiel et n'a aucun objectif de collecte imposé par un partenaire.
Nous sélectionnons les solutions parmi l'ensemble du marché accessible à nos statuts, et nous documentons les raisons de chaque sélection.
Honoraires facturés pour le travail d'ingénierie, et rétrocessions lorsque des solutions sont mises en place. Les deux vous sont communiqués avant toute décision.
Les associés
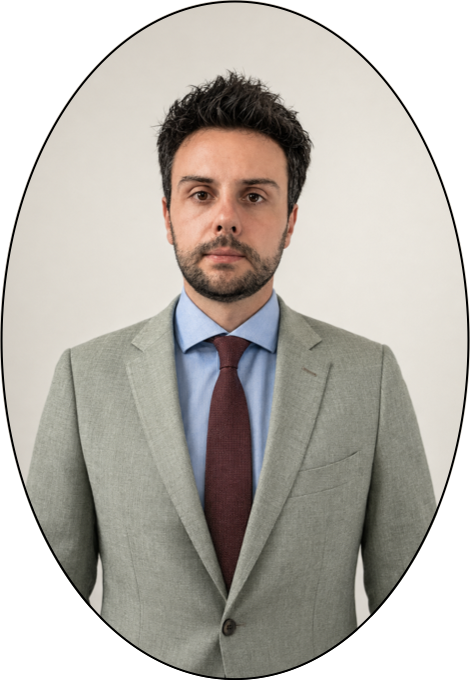
Fondateur
Maxime est spécialisé en ingénierie patrimoniale et accompagne dirigeants, entrepreneurs et particuliers dans leurs décisions patrimoniales. Son parcours, à la croisée de la comptabilité, de la banque, de la finance et de la gestion de patrimoine, lui permet de regarder une situation dans son ensemble avant de chercher une solution. Sa force, c'est de comprendre le pourquoi, mesurer les conséquences, et construire une stratégie où les intérêts du client et du cabinet restent alignés.
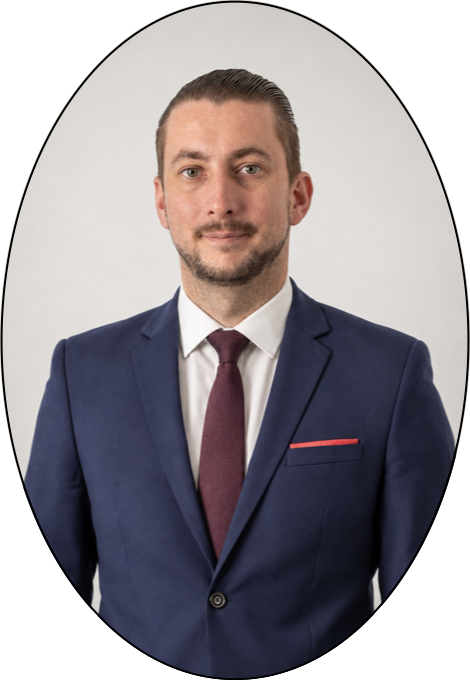
Associé
Andy accompagne ses clients dans leurs projets patrimoniaux à partir d'un principe simple. Comprendre avant de conseiller. Issu du monde de la logistique et du terrain, il a développé une vraie capacité à écouter et à rendre accessibles des sujets parfois complexes. Sa force, c'est de créer une relation de confiance, prendre le temps nécessaire, et rechercher des solutions réellement adaptées à chaque situation.
Cadre réglementaire
Chaque habilitation implique une assurance responsabilité civile professionnelle obligatoire, une honorabilité vérifiée par l'autorité de contrôle, et une obligation de formation continue. Voici ce que chacune permet concrètement.
La Méthode
Une séquence stable, appliquée à tous les dossiers. Elle garantit qu'aucune solution n'est proposée avant que le problème soit posé.
Un premier échange en visio, 20 à 30 minutes. Vous présentez votre situation, nous vérifions qu'il y a un vrai sujet à traiter, et vous décidez si vous voulez aller plus loin. Cet échange ne remplace pas un diagnostic. Il sert à voir si on peut travailler ensemble.
Le diagnostic est une photo de votre situation actuelle. Ce que vous avez, ce que ça implique, et ce qui se passerait si rien ne changeait. Nous prenons en compte votre patrimoine immobilier, financier et professionnel, votre situation familiale, votre fiscalité, votre protection et votre retraite. Son contenu varie selon votre profil, un dirigeant n'a pas les mêmes angles morts qu'un particulier ou une profession libérale. La mission démarre une fois la lettre de mission signée, l'acompte réglé et les pièces nécessaires réunies.
Une fois votre situation connue, nous travaillons sur vos objectifs. Le diagnostic répond à où vous en êtes. Les préconisations répondent à où vous voulez aller, et par quel chemin. Nous listons les stratégies possibles, leurs avantages, leurs limites, et leurs conséquences fiscales et juridiques. Vous restez libre de les mettre en œuvre seul, avec vos conseils actuels, ou avec nous.
Si vous choisissez de poursuivre avec nous, nous coordonnons la mise en œuvre, avec vos conseils existants ou de nouveaux interlocuteurs si nécessaire. Les solutions et les produits n'interviennent qu'à ce stade, comme conséquence de la stratégie, jamais comme point de départ.
Le patrimoine évolue, la stratégie doit suivre. Le suivi prend la forme d'un comité annuel avec vous et vos conseils, pour mesurer l'écart entre le point de départ, les objectifs, et la situation réelle. C'est une mission à part, facturée séparément.
Offre
Chaque étape peut s'arrêter là où vous le souhaitez. Le diagnostic seul, si vous voulez juste savoir où vous en êtes. Le diagnostic et les préconisations, si vous voulez aussi savoir quoi faire sans qu'on s'occupe de la mise en œuvre. Ou l'ensemble, si vous préférez nous confier tout le processus. Rien n'est vendu en bloc.
Études de cas
Cas d'école
Société détenue en direct, cession envisagée à moyen terme, aucune structure de réinvestissement en place.
Cas d'école
Activité en forte croissance, prévoyance souscrite à l'installation et jamais révisée, épargne dispersée.
Cas d'école
Patrimoine mixte réparti entre plusieurs biens immobiliers, titres et liquidités, enfants d'unions différentes.
Dossier repris
60 000€
de redressement fiscal évité
100 000€
d'écart corrigé sur un abattement
Détails modifiés pour n'identifier personne.
Les performances passées ne préjugent pas des performances futures. Tout investissement comporte un risque de perte en capital. Les informations présentées sur ce site ont un caractère général et ne constituent ni un conseil personnalisé, ni une recommandation d'investissement, ni une sollicitation d'achat ou de vente.
Un pré-audit patrimonial en ligne, puis un rendez-vous pour vérifier que nous sommes le bon interlocuteur pour votre situation.
Réponse sous 48 heures ouvrées.